L’inflation, c’est quoi ? Comment on la mesure et ce qu’elle fait à ton argent
L’inflation, c’est le rythme auquel les prix augmentent dans une économie. À 3 % par an, ce qui coûte 100 aujourd’hui coûte environ 103 l’année prochaine. Ça paraît peu, mais ça s’accumule : après 25 ans à 3 %, l’argent liquide achète moins de la moitié de ce qu’il achetait au départ.
L’inflation, c’est quoi ?
L’inflation, c’est quand le même argent permet d’acheter moins avec le temps. Un café, un ticket de bus ou un mois de loyer coûtent peu à peu plus cher, donc chaque billet de ton portefeuille vaut un peu moins chaque année. Les banques centrales visent une hausse faible et régulière. Elle encourage les gens à dépenser et à investir, sans grignoter l’épargne trop vite.
L’inverse, une baisse des prix dans toute l’économie, s’appelle la déflation. Ça paraît agréable, mais elle va en général de pair avec une demande faible et des pertes d’emplois. Le Japon s’est longtemps battu contre elle après les années 1990. À l’autre extrême, l’hyperinflation détruit une monnaie en quelques mois, comme l’ont vécu le Zimbabwe en 2008 et le Venezuela en 2018.
Comment on mesure l’inflation
Chaque mois, les statisticiens relèvent les prix d’un panier de courses typique des ménages : alimentation, loyer, transports, énergie, santé, éducation, forfaits téléphoniques et bien d’autres. Chaque poste reçoit une pondération qui reflète ce que les ménages y dépensent vraiment. Dans le panier américain, le logement représente environ un tiers du total. En Inde et en Indonésie, l’alimentation pèse beaucoup plus lourd qu’aux États-Unis ou au Royaume-Uni.
Voici comment fonctionnent les pondérations. Prenons un panier simple où l’alimentation représente 40 % des dépenses, le loyer 40 % et les transports 20 %. Les prix alimentaires augmentent de 10 %, le loyer de 5 % et les tickets de bus baissent de 5 %. L’alimentation ajoute 4 points (40 % de 10 %), le loyer 2 points (40 % de 5 %) et les transports en retirent 1 (20 % de 5 %). L’inflation est de 5 %.
Le prix du panier entier, c’est l’indice des prix à la consommation (IPC). Sa variation sur 12 mois est le taux d’inflation que tu vois dans les infos. La plupart des pays le publient une fois par mois, et les traders comparent chaque publication aux prévisions des économistes.

Inflation globale ou sous-jacente ? L’inflation globale inclut tout. L’inflation sous-jacente exclut l’alimentation et l’énergie, dont les prix bondissent avec la météo et les guerres. Les banques centrales suivent l’inflation sous-jacente pour voir la tendance de fond.
Quel taux d’inflation est normal ?
La plupart des banques centrales publient un objectif d’inflation. Dans les économies riches, il est en général de 2 % par an. Beaucoup d’économies émergentes visent un peu plus haut, souvent avec une marge autour de l’objectif, parce que leurs prix ont tendance à bouger davantage.
| Banque centrale | Objectif d’inflation | Détails |
|---|---|---|
| Réserve fédérale américaine | 2 % | Mesuré avec l’indice des prix PCE |
| Banque centrale européenne | 2 % | Zone euro, à moyen terme |
| Banque d’Angleterre | 2 % | Indice des prix à la consommation du Royaume-Uni |
| Banque du Japon | 2 % | Indice des prix à la consommation du Japon |
| Bank Indonesia | 2,5 % | Plus ou moins 1 point de pourcentage |
| Banxico (Mexique) | 3 % | Plus ou moins 1 point de pourcentage |
| Banque de réserve de l’Inde | 4 % | Plus ou moins 2 points de pourcentage |
Les causes de l’inflation
- Les chocs énergétiques. Le pétrole et le gaz entrent dans les transports, les usines et l’alimentation, donc une flambée de leurs prix se propage partout. L’embargo pétrolier de 1973 a à peu près quadruplé le prix du pétrole.
- Les problèmes d’approvisionnement. Quand des usines ferment ou que des navires restent bloqués, moins de biens répondent à la même demande, et les prix montent.
- Une demande forte. Quand les ménages et les États dépensent plus vite que l’économie ne peut produire, les magasins peuvent augmenter leurs prix sans perdre de clients.
- Trop de monnaie. Quand la masse monétaire grossit bien plus vite que les biens qu’elle permet d’acheter, les prix grimpent. Imprimer de la monnaie pour payer ses factures, c’est comme ça que commence l’hyperinflation.
- Une monnaie plus faible. Quand une monnaie baisse, les importations coûtent plus cher en monnaie locale, et les magasins répercutent ces coûts.
- Les anticipations. Si tout le monde s’attend à ce que les prix continuent de monter, les salariés demandent de plus fortes hausses de salaire et les magasins augmentent leurs prix à l’avance. L’inflation peut s’auto-entretenir.
La vague d’inflation de 2022
Après la pandémie, la demande est repartie plus vite que l’offre. Puis l’invasion de l’Ukraine par la Russie a fait flamber les prix de l’énergie et de l’alimentation. L’inflation a atteint des sommets inédits depuis des décennies dans un pays après l’autre, presque en même temps. En Indonésie, elle a culminé en septembre 2022, le mois où le gouvernement a relevé les prix des carburants subventionnés.
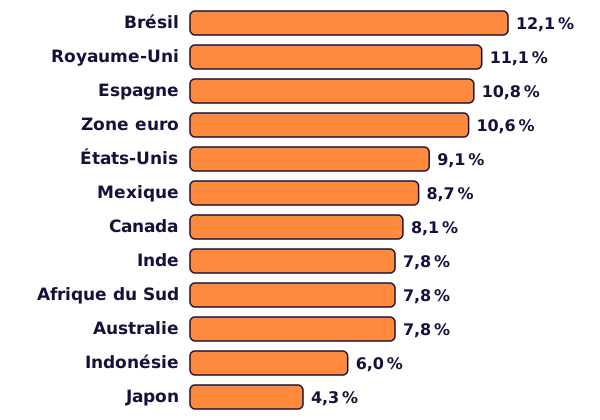
| Économie | Mois du pic | Pic d’inflation |
|---|---|---|
| Turquie | Octobre 2022 | 85,5 % |
| Brésil | Avril 2022 | 12,1 % |
| Royaume-Uni | Octobre 2022 | 11,1 % |
| Espagne | Juillet 2022 | 10,8 % |
| Zone euro | Octobre 2022 | 10,6 % |
| États-Unis | Juin 2022 | 9,1 % |
| Mexique | Septembre 2022 | 8,7 % |
| Canada | Juin 2022 | 8,1 % |
| Inde | Avril 2022 | 7,8 % |
| Afrique du Sud | Juillet 2022 | 7,8 % |
| Australie | 4e trimestre 2022 | 7,8 % |
| Indonésie | Septembre 2022 | 6,0 % |
| Japon | Janvier 2023 | 4,3 % |
Certains pays sont allés beaucoup plus loin. En Argentine, l’inflation a dépassé 200 % fin 2023 et culminé près de 290 % en avril 2024, avant de chuter nettement en 2025. Les banques centrales ont répondu par la série de hausses de taux la plus rapide depuis des décennies et, en 2024, l’inflation de la plupart des grandes économies était revenue près de l’objectif. En 2025, l’inflation de la zone euro était proche de 2 %, tandis que celle des États-Unis et du Royaume-Uni restait au-dessus de l’objectif.
Ce que l’inflation fait à ton argent
Voici ce que 100 en liquide permettent d’acheter après 10, 20 et 30 ans, selon le taux d’inflation. La monnaie n’a pas d’importance : le calcul est le même partout.
| Inflation | Après 10 ans | Après 20 ans | Après 30 ans |
|---|---|---|---|
| 2 % par an | 82 | 67 | 55 |
| 3 % par an | 74 | 55 | 41 |
| 5 % par an | 61 | 38 | 23 |
| 10 % par an | 39 | 15 | 6 |
C’est pour ça que les épargnants cherchent des rendements supérieurs à l’inflation. Ton rendement réel, c’est à peu près ton rendement moins l’inflation. Un placement qui rapporte 4 % quand l’inflation est à 3 % n’augmente ton pouvoir d’achat que d’environ 1 % par an. En 2022, quelqu’un dont l’épargne rapportait 1 % pendant que les prix montaient d’environ 9 % a perdu près de 7 % de son pouvoir d’achat en une seule année.
Sur de longues périodes, les actifs de croissance comme les actions ont en général battu l’inflation, avec de fortes hausses et de fortes baisses en chemin. Certains États émettent aussi des obligations indexées sur l’inflation, comme les TIPS américains et les index-linked gilts britanniques, dont les paiements augmentent avec les prix. L’argent liquide garde un rôle : une épargne de précaution doit être sûre et facile d’accès.
Comment les banques centrales combattent l’inflation
Quand l’inflation s’emballe, les banques centrales relèvent leurs taux d’intérêt. Les crédits et les prêts immobiliers coûtent plus cher, les dépenses ralentissent et les prix montent moins vite. Quand l’économie est faible et l’inflation basse, elles baissent leurs taux pour la soutenir.
La vague de 2022 a montré jusqu’où elles peuvent aller. Entre mars 2022 et juillet 2023, la Réserve fédérale américaine a fait passer son taux directeur de près de zéro à une fourchette de 5,25 % à 5,5 %. Entre décembre 2021 et août 2023, la Banque d’Angleterre est passée de 0,1 % à 5,25 %. De juillet 2022 à septembre 2023, la BCE a relevé son taux de dépôt de −0,5 % à 4 %. Avec le recul de l’inflation, la plupart d’entre elles ont commencé à baisser leurs taux en 2024.
Les marchés réagissent à la surprise, pas au chiffre lui-même. Si l’inflation ressort au-dessus de la prévision, les traders s’attendent à des taux plus élevés plus longtemps : la devise du pays a alors souvent tendance à bondir, et ses actions à reculer. Un écart de seulement 0,1 point de pourcentage peut faire bouger devises et actions en quelques secondes.
FAQ
Qu’est-ce que l’inflation, en quelques mots ?
L’inflation, c’est le rythme auquel les prix augmentent dans une économie. Avec 3 % d’inflation, un panier de courses qui coûtait 100 il y a un an coûte 103 aujourd’hui : chaque unité de monnaie achète donc un peu moins.
Comment mesure-t-on l’inflation ?
Chaque mois, les statisticiens suivent les prix d’un panier de courses typique des ménages. Le prix de ce panier, c’est l’indice des prix à la consommation (IPC), et sa variation sur 12 mois est le taux d’inflation annoncé dans les infos.
Quel est un bon taux d’inflation ?
La Fed, la BCE et la Banque d’Angleterre visent toutes 2 % par an. Beaucoup d’économies émergentes visent un peu plus haut : Bank Indonesia vise 2,5 %, Banxico 3 % et la Banque de réserve de l’Inde 4 %, chacune avec une marge de tolérance.
Qu’est-ce qui cause l’inflation ?
En général, un mélange : chocs sur les prix de l’énergie et de l’alimentation, problèmes d’approvisionnement, demande forte, monnaie plus faible et, dans les cas extrêmes, trop de monnaie imprimée. Les anticipations comptent aussi. Si tout le monde s’attend à des prix plus élevés, l’inflation peut s’auto-entretenir.
La déflation, c’est bon pour les consommateurs ?
Rarement. Une baisse des prix dans toute l’économie signale en général une demande faible : les entreprises suppriment des emplois et les gens repoussent leurs achats, ce qui peut aggraver la crise.
Comment protéger mon épargne de l’inflation ?
Garde une épargne de précaution en liquide, puis cherche des rendements supérieurs à l’inflation sur le long terme, par exemple en répartissant ton argent entre dépôts rémunérés, obligations et actifs de croissance. Il s’agit d’un contenu pédagogique général, pas d’un conseil personnalisé.
Sources : Instituts nationaux de statistique (US Bureau of Labor Statistics, UK Office for National Statistics, Eurostat, INE (Espagne), BPS (Indonésie), INEGI (Mexique), MoSPI (Inde), Statistics Canada, Statistics Bureau of Japan et d’autres) ; publications des banques centrales (Réserve fédérale, BCE, Banque d’Angleterre, Bank Indonesia, Banxico, Banque de réserve de l’Inde). Contenu pédagogique, pas un conseil en investissement.
Vois l’inflation en action
Remplis le panier de l’inflation, puis regarde comment le carburant, le loyer et l’alimentation font bouger le chiffre.
Jouer : Panier de coursesÀ lire aussi
 Comment choisir un courtier fiable et réguléVérifie l’agrément d’un courtier (FCA, ASIC, CySEC, SEBI, OJK ou autre régulateur), ce qui protège ton argent et les signaux d’alarme des arnaques.Lire le guide
 Historique du cours de l’or : moyennes annuelles depuis 2000 et ce qui fait bouger l’orL’or valait en moyenne 279 $ US l’once en 2000 et 3 442 $ US en 2025, puis a dépassé 5 000 $ US en 2026. Chaque année, la flambée récente et ses causes.Lire le guide
 ETF et fonds indiciels : le guide pour débuterETF et fonds indiciels expliqués : fonctionnement, coût des frais (TER) sur 30 ans, gestion indicielle ou active (données SPIVA), risques et premiers pas.Lire le guide