ETF y fondos indexados para principiantes
Un fondo indexado replica un índice del mercado, como el S&P 500 o el MSCI World, comprando las mismas empresas. Un ETF (fondo cotizado) es un fondo que compras y vendes en la bolsa, igual que una acción. Con cualquiera de los dos, una sola compra te da cientos de empresas, por lo general a bajo costo.
Qué es un índice
Un índice es un marcador que sigue a un grupo de acciones. Cuando en las noticias dicen "hoy el mercado subió 1%", están citando un índice. Algunos de los más seguidos:
| Índice | Qué sigue |
|---|---|
| S&P 500 | 500 grandes empresas de EE. UU. |
| Nasdaq-100 | 100 grandes empresas no financieras de la bolsa Nasdaq, con mucho peso de tecnología |
| MSCI World | Unas 1300 a 1400 empresas grandes y medianas de 23 países desarrollados |
| MSCI Emerging Markets | Empresas grandes y medianas de unas 24 economías emergentes |
| FTSE 100 | Las 100 mayores empresas de la Bolsa de Londres |
| Euro Stoxx 50 | 50 grandes empresas de países de la zona del euro |
| IBEX 35 | Las 35 empresas más negociadas de la bolsa española |
| Nifty 50 | 50 grandes empresas de la Bolsa Nacional de la India |
| IDX Composite (IHSG) | Casi todas las acciones que cotizan en la Bolsa de Indonesia |
| S&P/BMV IPC | El índice principal de la Bolsa Mexicana de Valores (BMV) |
| Nikkei 225 | 225 grandes empresas japonesas |
Fondo indexado vs. ETF vs. fondo activo
| Fondo de inversión indexado | ETF | Fondo activo | |
|---|---|---|---|
| Objetivo | Replicar un índice | Suele replicar un índice | Ganarle al mercado |
| Cómo se compra | En una plataforma o app de fondos | En la bolsa, a través de un bróker | En una plataforma o app de fondos |
| Precio | Una vez al día | En vivo, en horario de mercado | Una vez al día |
| Comisiones | Suelen ser bajas | Suelen ser bajas | Suelen ser más altas |
La mayoría de los ETF siguen un índice, pero no todos. Algunos tienen gestión activa, y otros usan dinero prestado o apuestan a que los precios bajen. Antes de comprar, lee el nombre del fondo y su documento de datos fundamentales.
Por qué los principiantes usan fondos indexados
- Diversificación: una sola compra reparte tu dinero entre muchas empresas, así que la quiebra de una no te hunde.
- Sin elegir acciones: tienes el mercado entero en vez de intentar adivinar ganadoras.
- Bajo costo: replicar un índice sale más barato que pagarle a un equipo para que elija acciones, y esa diferencia se queda contigo cada año.
- Fácil de seguir: las reglas del índice son públicas, así que siempre sabes qué tiene el fondo y por qué.
Fondos indexados frente a fondos activos: qué dicen los datos
Los fondos activos les pagan a gestores para que elijan acciones e intenten superar a un índice. Desde 2002, S&P (hoy S&P Dow Jones Indices) publica los informes SPIVA, que comparan los fondos activos con su índice de referencia. Los resultados casi no cambian de un informe a otro: en la mayoría de los años, más de la mitad de los fondos de grandes empresas de EE. UU. queda por detrás del S&P 500, y a 15 años lo hacen cerca de 9 de cada 10.
Los informes SPIVA de Europa, la India, América Latina y otras regiones muestran lo mismo en periodos largos, aunque la proporción exacta varía según el mercado y el año. La razón principal es el costo. Un fondo que cobra 1% al año tiene que superar al mercado por 1% solo para empatar con un fondo indexado barato. Algunos gestores activos sí le ganan al índice, pero es difícil saber de antemano cuáles.
Lo que cuestan los ETF: el TER y otras comisiones
Todo fondo cobra una comisión anual llamada ratio de gastos totales (TER) o gastos corrientes. Es un porcentaje de tu dinero que se descuenta del propio fondo, así que nunca te llega una factura. Por cada US$10 000 invertidos, un TER de 0.07% cuesta US$7 al año, uno de 0.20% cuesta US$20 y uno de 1% cuesta US$100. Los ETF indexados amplios sobre el S&P 500 o el MSCI World suelen cobrar menos de 0.2% al año.
Parece poco, pero se acumula año tras año. Mira cómo crecen US$10 000 al 6% anual antes de comisiones durante 30 años:
| Comisión anual | Después de 30 años | Lo que te cuesta la comisión |
|---|---|---|
| Sin comisión | US$57 435 | |
| 0.1% al año (ETF indexado típico) | US$55 831 | −US$1604 |
| 0.5% al año | US$49 840 | −US$7595 |
| 1% al año (fondo activo típico) | US$43 219 | −US$14 216 |
Revisa también las comisiones por operación, el diferencial del ETF (la distancia entre el precio de compra y el de venta) y las comisiones por cambio de divisa si compras un fondo en otra moneda. Después fíjate en la diferencia de seguimiento: cuánto se alejó el rendimiento del fondo del de su índice en un año. Un buen fondo indexado queda por detrás de su índice por poco más que su comisión.
Riesgos que debes conocer
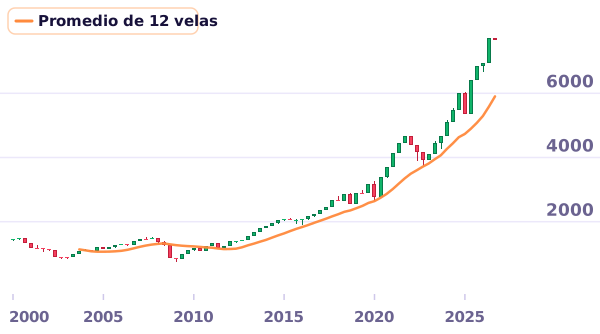
- Caídas del mercado. Un fondo indexado cae cuando cae su mercado. El S&P 500 perdió más de la mitad de su valor entre 2007 y 2009 y tardó más de cinco años en volver a su máximo anterior.
- Concentración. Los grandes índices ponderan a cada empresa según su tamaño. En 2025, las diez mayores empresas sumaban más de un tercio del S&P 500, y cerca del 70% del MSCI World eran empresas de EE. UU.
- Riesgo cambiario. Si vives en Indonesia, México o la India y compras un fondo con precio en dólares estadounidenses, una rupia indonesia, un peso o una rupia india más fuerte reduce tu rendimiento en moneda local, y una más débil lo aumenta.
- Productos complejos. Los ETF apalancados e inversos se reajustan cada día y pueden perder valor aunque el índice termine igual que empezó. Los ETF temáticos y de criptomonedas están mucho menos diversificados que un índice amplio.
- Tener frente a apostar. Un CFD sobre un ETF es una apuesta apalancada sobre su precio, no una participación en el fondo. La mayoría de las cuentas minoristas de CFD pierde dinero.
Cómo empezar
- Primero arma un fondo de emergencia.
- Elige un bróker o una plataforma de fondos autorizada por el regulador de tu país.
- Escoge un índice amplio que entiendas, como un fondo global o de todo el mercado.
- Invierte una cantidad fija cada mes (lo que se conoce como promedio del costo, o DCA).
- Mantén la inversión durante años y no vendas por pánico en una caída fuerte.
Lo que puedes comprar depende de dónde vivas. En la UE, los inversores particulares suelen comprar ETF UCITS, muchas veces domiciliados en Irlanda o Luxemburgo, porque la mayoría de los ETF que cotizan en EE. UU. no publican el documento de datos fundamentales que exigen las normas europeas. En la India, la SEBI regula los fondos indexados y los ETF sobre el Nifty 50 y el Sensex. En Indonesia, la OJK supervisa los ETF que cotizan en la IDX y los fondos indexados (reksa dana indeks). En México, muchos ETF extranjeros se pueden comprar en pesos a través del Sistema Internacional de Cotizaciones (SIC).
Preguntas frecuentes
¿Qué diferencia hay entre un ETF y un fondo indexado?
Los dos suelen replicar un índice. Un ETF cotiza en la bolsa como una acción, con precio en vivo durante el horario de mercado. Un fondo de inversión indexado se compra en una plataforma de fondos, a un solo precio por día.
¿Qué es el TER?
El ratio de gastos totales es el costo anual de gestionar un fondo, expresado como porcentaje. Un TER de 0.2% cuesta US$20 al año por cada US$10 000 invertidos. Se descuenta del fondo, así que nunca te llega una factura.
¿Los fondos indexados les ganan a los fondos activos?
No todos los años, pero en periodos largos la mayoría de los fondos activos se queda atrás. Los informes SPIVA de S&P muestran que cerca de 9 de cada 10 fondos de grandes empresas de EE. UU. quedaron por detrás del S&P 500 en 15 años, sobre todo por sus comisiones más altas.
¿Son seguros los fondos indexados?
Reparten el riesgo entre muchas empresas, pero igual caen cuando cae todo el mercado, a veces a la mitad. Sirven para metas de largo plazo, no para dinero que vas a necesitar en los próximos años.
¿Qué es el índice MSCI World?
Un índice de unas 1300 a 1400 empresas grandes y medianas de 23 países desarrollados. En 2025, cerca del 70% del índice eran empresas de EE. UU., así que es menos global de lo que sugiere su nombre.
¿Cuánto necesito para empezar?
Muchas plataformas ofrecen fracciones de acciones o planes mensuales que arrancan con montos pequeños. Revisa antes las comisiones: una comisión fija por operación pesa más cuanto menor es el monto.
Fuentes: S&P Dow Jones Indices (informes SPIVA), fichas de los índices MSCI, datos del S&P 500 de Robert Shiller (promedios mensuales hasta septiembre de 2026), ESMA. Contenido educativo, no es asesoría financiera.
¿Puedes ganarle al índice?
Elige 5 acciones y compite contra un mono y contra todo el índice durante 5 años.
Jugar a Mono vs. expertoSigue leyendo
 Precio histórico del oro: promedios anuales desde 2000 y qué lo mueveEl oro promedió US$279 la onza en 2000 y US$3442 en 2025, y pasó de US$5000 en 2026. Año por año, el repunte de 2024 a 2026 y qué mueve su precio.Leer la guía
 Cómo elegir un bróker seguro y reguladoCómo comprobar la licencia de un bróker en la FCA, ASIC, CySEC, SEBI, OJK u otro regulador, qué protege tu dinero y las señales de alerta de una estafa.Leer la guía
 ¿Qué es la inflación? Cómo se mide y qué le hace a tu dineroLa inflación explicada desde cero: cómo funciona la canasta del IPC, las metas de los bancos centrales, el salto de 2022 y qué les hace a tus ahorros.Leer la guía